
Eine aktuelle Untersuchung der Beratungsgesellschaft Deloitte zeigt, dass 77% aller Batteriezellen für europäische Elektrofahrzeuge mittlerweile aus Asien stammen, während 98% der europäischen Fabriken unter asiatischer Kontrolle stehen. Für Automobilhersteller und Verbraucher in Europa verschärft diese Abhängigkeit das Risiko für steigende Fahrzeugpreise und drohende Lieferengpässe bei Neuwagen. Um den drohenden Verlust von bis zu 150 Milliarden Euro an regionaler Wertschöpfung bis 2030 abzuwenden, benötigt die europäische Industrie gezielte Betriebsförderungen beim Hochlauf eigener Batteriefabriken sowie planbare regulatorische Rahmenbedingungen.
Details zur Studie: Batteriemarkt Europa
- Asien-Dominanz: 77% der E-Auto-Batterien stammen aus Asien (2024: 70%).
- Kapazität: 98% der europäischen Fertigung befinden sich unter asiatischer Kontrolle.
- Stagnation: Europas Eigenanteil bei der Zellfertigung verharrt bei 13%.
- Milliardenverlust: Bis zu 150 Mrd. € entgangene Wertschöpfung bis 2030.
- Entgangener Gewinn: 10,5 Mrd. € Verlust bei direkter Zellherstellung bis 2030.
- Bedarf 2030: 28 Mio. europäische E-Autos benötigen 1.950 GWh Kapazität.
- Engpässe: 57% verzeichnen Probleme bei Vorläufermaterialien.
- Regulierung: 80% der Branchenentscheider sehen Rechtsrahmen als Hürde.
Globale Kapazitäten steigen – Europa verliert den Anschluss
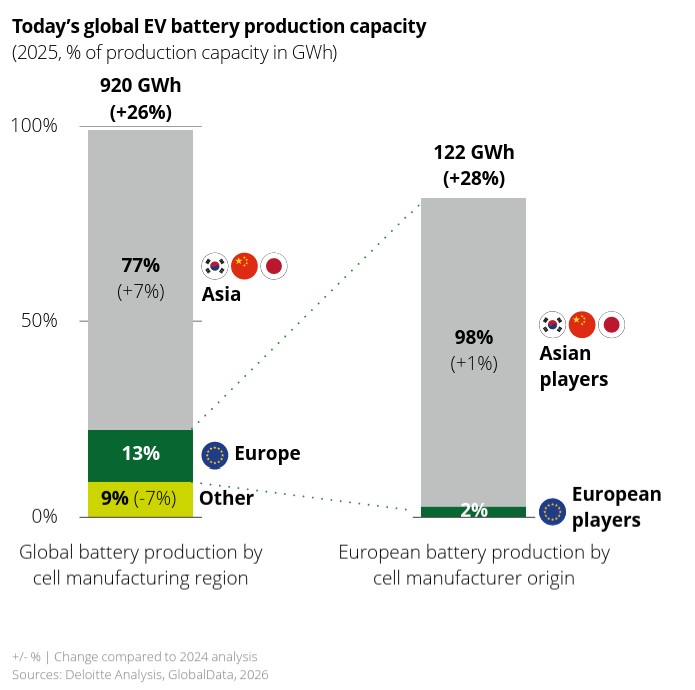
Der weltweite Markt für Traktionsbatterien verzeichnet ein starkes Wachstum. Die global installierte Produktionskapazität legte innerhalb eines Jahres um 26% zu und liegt nun bei 920 Gigawattstunden. Jedoch haben sich die Marktanteile weiter zugunsten Asiens verschoben. Während 77% der Batteriezellen für Elektroautos aus asiatischen Fabriken kommen (Vorjahr: 70%), bleibt der Marktanteil der auf europäischem Boden gefertigten Zellen unverändert bei 13%. Besonders kritisch ist die Eigentümerstruktur der Fertigungslinien auf dem Kontinent, denn 98% der in Europa bestehenden Kapazitäten (122 GWh) werden von asiatischen Konzernen kontrolliert (2024: 97%). Dabei entfallen auf europäische Unternehmen lediglich 2% der Produktionskapazitäten vor Ort. Somit fehlt es hiesigen Automobilherstellern an einer eigenen, unabhängigen Basis für die wichtigste Komponente des elektrischen Antriebstrangs.
Bis zu 150 Milliarden Euro entgangene Wertschöpfung bis 2030
Durch die anstehende Modelloffensive steigt zudem der Bedarf an Akkus weiter drastisch an. Laut den Deloitte-Analysten rollen bis 2030 rund 28 Millionen Elektrofahrzeuge aus europäischen Werken vom Band. Für diese Fahrzeuge werden z.B. Batterien mit einer kumulierten Kapazität von 1.950 Gigawattstunden benötigt.
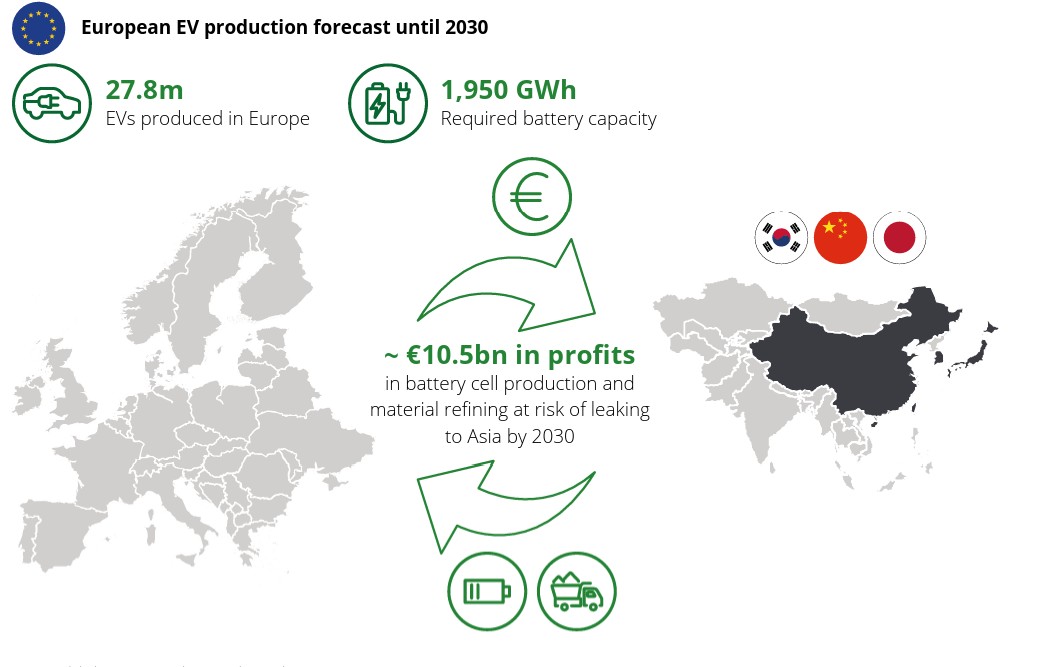
Wenn es europäischen Unternehmen nicht gelingt, eigene Kapazitäten aufzubauen, entgehen der heimischen Industrie über die kommenden 4 Jahre allein bei der Zellherstellung Gewinne in Höhe von 10,5 Milliarden Euro. Unter Berücksichtigung importierter Vorprodukte, Produktionsanlagen sowie aus Asien entsandter Spezialisten summiert sich der potenzielle Wertschöpfungsverlust für Europa bis 2030 auf 100 bis 150 Milliarden Euro.
Hauptursachen: Materialaufbereitung und Zellkomponenten
Für die Identifizierung der Engpässe befragte Deloitte 222 Entscheidungsträger aus 13 europäischen Ländern; insgesamt umfasst das europäische Batterie-Ökosystem etwa 350 Industrieunternehmen. Die größte Wertschöpfung bei der Batterieherstellung entsteht dabei in den vorgelagerten Stufen. Auf die Materialgewinnung und -aufbereitung entfallen 50 bis 60% der Gesamtwertschöpfung, weitere 15 bis 30% auf die reine Zellproduktion. Genau in diesen Phasen weisen europäische Betriebe die größten Defizite auf.
- Zellkomponenten: 83% der befragten Entscheider sehen in der Produktion von Zellkomponenten eine zentrale Herausforderung.
- Materialaufbereitung: 82% nennen die vorgelagerte Rohstoffaufbereitung als kritische Hürde.
- Vorläufermaterialien: 57% berichten von akuten Versorgungsengpässen bei Vorläufermaterialien.
- Anlagenanlauf: 51% kämpfen mit Problemen bei der technischen Inbetriebnahme der Produktionsanlagen.
- Fehlende Erfahrung: 48% verweisen auf mangelnde Praxiserfahrung im industriellen Maßstab.
- Versorgungsrisiko: 41% befürchten, dass Europa seinen eigenen Bedarf an Batteriezellen künftig nicht selbst decken kann.
Industrie fordert gezielte Ramp-up-Förderung und Bürokratieabbau
Ferner hinterlässt der schleppende Ausbau in der Praxis seine Spuren. In den vergangenen 3 Jahren konnte man lediglich 40% aller geplanten Batterieprojekte entlang der Wertschöpfungskette wie vorgesehen umsetzen. Ein wesentliches Hindernis ist der rechtliche Rahmen. Demzufolge geben 80% der Brancheninsider an, dass die aktuelle Regulierung einen negativen Einfluss auf die Projektrealisierung hat. Zudem entscheidet sich das Überleben der Werke nicht im Forschungslabor, sondern in der fehlerfreien Skalierung. Nach Einschätzung der Analysten sind die ersten 12 Monate des Fabrikbetriebs sowie das Beherrschen von Ausschussraten im laufenden Betrieb die kritischsten Phasen für die Rentabilität. Um den Standort wettbewerbsfähig zu machen, fordern die befragten Unternehmen konkrete Gegenmaßnahmen:
- Beschleunigte Genehmigungsverfahren (von 70% gefordert).
- Maßnahmen für eine stabile Nachfrage nach Elektrofahrzeugen (54%).
- Konsequente Umsetzung einer Clean-Tech-Roadmap (51%).
Letztendlich benötigt die Industrie neben einer klassischen Forschungsförderung vor allem finanzielle Unterstützung in den ersten Betriebsjahren der Fabriken (Ramp-up-Phase). Nur mithilfe einer langfristigen Planungssicherheit und stabilen Rahmenbedingungen lässt sich die Abhängigkeit von Asien nachhaltig verringern.
Quellen / Weiterlesen
Europas Automobilindustrie entgehen Milliardengewinne | Presseportal
Abhängigkeit von Asien kostet Milliarden | Edison
Europe’s Battery Industry at a Crossroads Deloitte Battery Maturity Assessment | Deloitte-Studie
Bildquelle: KI-generiert